จุดเด่นแผนประกัน
รายละเอียดแบบประกัน ยูนิต ลิงค์ มาย สไตล์ โพรเทค
ประกันชีวิตควบการลงทุน ตอบโจทย์ความต้องการใน 1 กรมธรรม์ ทั้งความคุ้มครองชีวิต สุขภาพ และการลงทุน
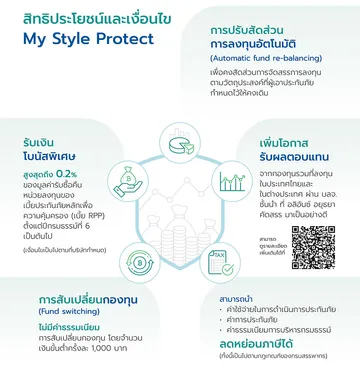
เลือกความคุ้มครองชีวิตได้สูงสุด 250 เท่าของเบี้ยประกันภัยหลักเพื่อความคุ้มครอง (เบี้ย RPP)1 พร้อมรับผลตอบแทนจากกองทุนรวมชั้นนำ
ปรับเปลี่ยนได้ทุกจังหวะชีวิต
เพิ่ม หรือ ลด ความคุ้มครองชีวิต
ถอนเงินบางส่วนออกมาใช้ได้ยามฉุกเฉิน
รับความคุ้มครองต่อเนื่อง แม้หยุดพักชำระเบี้ยชั่วคราวเมื่อจำเป็น3
ปรับสัดส่วนการลงทุนได้เอง ให้เหมาะกับสภาวะตลาด
เลือกรับผลตอบแทนสูงขึ้น โดยการเพิ่มเบี้ยส่วนการลงทุน (เบี้ย Top Up) ได้สูงสุด 120 ล้านบาทต่อรอบปีกรมธรรม์
เมื่อมูลค่าบัญชีกรมธรรม์มากพอ สามารถถอนเงินบางส่วน2 เพื่อช่วยแบ่งเบาภาระ เช่น ค่าใช้จ่ายในวัยเกษียณ ค่าเบี้ยประกันภัย
การันตีความคุ้มครองชีวิตและสุขภาพต่อเนื่อง 10 ปีแรก นับตั้งแต่วันเริ่มมีผลคุ้มครอง4
ความคุ้มครองและผลประโยชน์
ผลประโยชน์กรณีเสียชีวิต | จำนวนเงินเอาประกันภัย บวกด้วยมูลค่ารับซื้อคืนหน่วยลงทุน |
ผลประโยชน์กรณีครบกำหนดสัญญา | มูลค่ารับซื้อคืนหน่วยลงทุนที่ราคารับซื้อคืนหน่วยลงทุน ณ วันที่ประเมินราคาวันแรกถัดจากวันครบกำหนดสัญญา |
อุ่นใจ เพิ่มความคุ้มครองได้หลากหลาย ทั้งสุขภาพและโรคร้ายแรงด้วยสัญญาเพิ่มเติมแบบ UDR
สัญญาเพิ่มเติมแบบชำระการค่าประกันภัยโดยการขายคืนหน่วยลงทุน (Unit Deducting Rider: UDR) เป็นสัญญาเพิ่มเติมที่ออกแบบมาสำหรับแนบกับมาย สไตล์ โพรเทค (ยูนิต ลิงค์) โดยมีการคำนวณรวมค่าใช้จ่ายทั้งสัญญาหลัก และสัญญาเพิ่มเติมแบบ UDR เข้าด้วยกันซึ่งค่าเบี้ย RPP หลังหักค่าใช้จ่ายและค่าธรรมเนียมกรมธรรม์แล้ว เบี้ยส่วนที่เหลือจะถูกนำไปลงทุนในกองทุนรวม ทั้งนี้ สามารถซื้อสัญญาเพิ่มเติมแบบ UDR คู่กับ มาย สไตล์ โพรเทค (ยูนิต ลิงค์) ณ วันทำสัญญาประกันภัย เท่านั้น
ความคุ้มครองและผลประโยชน์ สัญญาเพิ่มเติมแบบ UDR
ประกันสุขภาพ ปลดล็อค ดับเบิล แคร์ – UDR
รับความคุ้มครองค่ารักษาพยาบาลแบบเหมาจ่ายตามจริงสูงสุด 8 ล้านบาท – 30 ล้านบาท ต่อรอบปีกรมธรรม์
เพิ่มวงเงินผลประโยชน์เป็น 2 เท่าเมื่อได้รับการวินิจฉัยและยืนยันว่าเป็น 1 ใน 10 โรคร้ายแรงตามที่ระบุในกรมธรรม์เป็นครั้งแรก
พร้อมค่าตรวจสุขภาพประจำปี และ/หรือ ค่าฉีดวัคซีน
ประกันโรคร้าย 48 บียอนด์ – UDR
ตรวจพบโรคร้ายแรงรับเงินก้อน
คุ้มครองครอบคลุมโรคร้ายแรง 75 โรค/ อาการ รวมถึงโรคร้ายแรงในเด็ก
เคลมได้หลายครั้ง ขึ้นอยู่กับกลุ่มโรค/ อาการของโรค
บันทึกสลักหลังแนบท้ายประกันสุขภาพ ปลดล็อค ดับเบิล แคร์ (ผู้ป่วยนอก) – UDR
รับความคุ้มครองกรณีหาหมอแบบผู้ป่วยนอกได้ทั้งคลินิกและ รพ. ครั้งละ 400 บาท – 4,000 บาท (สูงสุด 1 ครั้งต่อวัน และ สูงสุด 30 ครั้งต่อรอบปีกรมธรรม์)
สัญญาเพิ่มเติม คุ้มครองทุพพลภาพถาวรสิ้นเชิง – UDR
รับเงินก้อนไปใช้ชีวิตต่อ หากกลายเป็นบุคคลทุพพลภาพอย่างถาวรเนื่องจากการบาดเจ็บหรือเจ็บป่วย
สัญญาเพิ่มเติม คุ้มครองค่ารักษาพยาบาลรายวันพิเศษ – UDR
ไม่ต้องกลัวขาดรายได้เมื่อนอน รพ. รับเงินชดเชยรายวันสูงสุด 500 วันต่อการเจ็บป่วยครั้งหนึ่งๆ
สามารถนำเงินชดเชยรายวันที่ได้รับ มาใช้อัพเกรดค่าห้องพักเพื่อความสะดวกสบายที่มากกว่า
รับเงินชดเชยเพิ่ม เมื่อรักษาตัวใน ICU หรือผ่าตัดใหญ่ หรือผ่าตัดซับซ้อน
อายุผู้ขอเอาประกันภัย 1 เดือน 1 วัน - 70 ปี
ระยะเวลาความคุ้มครอง และ ระยะเวลาชำระเบี้ยประกันภัยถึงอายุ 99 ปี
เบี้ยประกันภัยหลักเพื่อความคุ้มครอง (RPP) ขั้นต่ำ 12,000 บาทต่อปี
(ทั้งนี้ สามารถกำหนดเบี้ย RPP5 ที่ชำระได้ขั้นต่ำที่ 6,000 บาทต่อปีและเมื่อรวมกับเบี้ยส่วนที่เพิ่มขึ้นจากการทำสัญญาเพิ่มเติมแบบ UDR แล้วจะต้องไม่ตํ่ากว่า 12,000 บาทต่อปี ทั้งนี้เป็นไปตามหลักเกณฑ์ที่บริษัทกำหนด)
เบี้ยประกันภัยหลักเพื่อการออม (RSP) ขั้นต่ำ 12,000 บาทต่อปี และสูงสุดไม่เกิน 5 เท่าของเบี้ยประกันภัยหลักเพื่อความคุ้มครอง (RPP) ที่ชำระรายปี5
เบี้ยประกันภัยเพิ่มเติม (Top Up) ขั้นต่ำ 5,000 บาทต่อครั้ง และสูงสุดไม่เกิน 120 ล้านบาทต่อรอบปีกรมธรรม์
สามารถซื้อสัญญาเพิ่มเติมแบบชำระค่าการประกันภัยโดยการขายคืนหน่วยลงทุน (Unit Deducting Rider: UDR) เพื่อแนบกับ มาย สไตล์ โพรเทค (ยูนิต ลิงค์) ณ วันทำสัญญาประกันภัย เท่านั้น
กรมธรรม์ฉบับนี้เป็นกรมธรรม์ประกันชีวิตประเภท ยูนิต ลิงค์ จำนวนที่สามารถใช้สิทธิหักลดหย่อนภาษีเงินได้บุคคลธรรมดาตามกฏหมายในส่วนของความคุ้มครองชีวิตซึ่งประกอบด้วย ค่าใช้จ่ายในการดำเนินการประกันภัย ค่าการประกันภัย และค่าธรรมเนียมการบริหารกรมธรรม์ สูงสุดไม่เกิน 100,000 บาท โดยเป็นไปตามกฎเกณฑ์ของกรมสรรพากร
กรณีแนบสัญญาเพิ่มเติมแบบ UDR: ค่าการประกันภัยของสัญญาเพิ่มเติมแบบชำระค่าการประกันภัยโดยการขายคืนหน่วยการลงทุน (Cost of Rider: COR) ในส่วนที่เข้าเงื่อนไขของกรมสรรพากร (ฉบับที่ 383) สามารถนำมาหักลดหย่อนภาษีเงินได้บุคคลธรรมดาในส่วนของความคุ้มครองสุขภาพ โดยนำไปรวมกับเบี้ยประกันภัยสุขภาพกรณีแนบสัญญาเพิ่มเติมสุขภาพอื่นๆ (ถ้ามี) สูงสุดไม่เกิน 25,000 บาทต่อปี ทั้งนี้เมื่อรวมกับค่าใช้จ่ายในการดำเนินการประกันภัย ค่าธรรมเนียมการบริหารกรมธรรม์ และค่าการประกันภัยของกรมธรรม์ประกันชีวิตประเภท ยูนิต ลิงค์ และเบี้ยประกันชีวิตของกรมธรรม์อื่นๆ สูงสุดไม่เกิน 100,000 บาทต่อปี โดยเป็นไปตามกฎเกณฑ์ของกรมสรรพากร
มาย สไตล์ โพรเทค เป็นชื่อทางการตลาด ชื่อของแบบประกันภัยที่ปรากฎในกรมธรรม์ คือ กรมธรรม์ประกันชีวิตประเภท ยูนิต ลิงค์ แบบ มาย สไตล์ โพรเทค (ยูนิต ลิงค์)
กฎเกณฑ์การรับประกันภัย รวมถึงเงื่อนไขต่างๆ เป็นไปตามกฎเกณฑ์ที่บริษัทกำหนด
ข้อมูลบนเว็บไซต์นี้เป็นเพียงข้อมูลเบื้องต้น เพื่อประกอบการขายเท่านั้น ลูกค้าควรศึกษาข้อมูลเพิ่มเติมเรื่องความคุ้มครอง ข้อกำหนด เงื่อนไข ข้อยกเว้นและผลประโยชน์จากกรมธรรม์ประกันภัย
การลงทุนในหน่วยลงทุนตามรูปแบบของกรมธรรม์ประกันชีวิต ประเภท ยูนิต ลิงค์ มีความเสี่ยง ผู้ขอเอาประกันภัยอาจได้รับเงินคืนมากกว่าหรือน้อยกว่ามูลค่าเบี้ยประกันภัยที่ถูกจัดสรรเข้ากองทุนที่ผู้ขอเอาประกันภัยเป็นผู้เลือก ทั้งนี้กรมธรรม์นี้ไม่มีการรับประกันเงินส่วนที่ได้ลงทุนไป
ผู้ขอเอาประกันภัยควรทำความเข้าใจในเงื่อนไขและผลประโยชน์ของกรมธรรม์ รวมทั้งเงื่อนไข ผลตอบแทน และความเสี่ยงในการลงทุน ตลอดจนความสามารถในการชำระเบี้ยประกันภัยก่อนตัดสินใจทำประกันภัย เนื่องจากกรมธรรม์นี้เหมาะสำหรับการออมเงินระยะยาว และมีค่าธรรมเนียมในการถอนเงินจากกรมธรรม์และค่าธรรมเนียมการเวนคืนกรมธรรม์ ซึ่งอาจมีผลให้มูลค่าจากการถอนเงินจากกรมธรรม์และมูลค่าเวนคืนกรมธรรม์มีมูลค่าน้อยกว่ามูลค่ารับซื้อคืนหน่วยลงทุน ผู้ขอเอาประกันภัยควรศึกษารายละเอียดจากตารางค่าธรรมเนียมในการถอนเงินจากกรมธรรม์และค่าธรรมเนียมการเวนคืนกรมธรรม์
ผลการดำเนินงานในอดีตของกองทุนรวม มิได้เป็นสิ่งยืนยันถึงผลการดำเนินงานในอนาคต ราคาของหน่วยลงทุนและผลตอบแทนที่จะได้รับจากหน่วยลงทุนมีโอกาสสูงขึ้นหรือต่ำลงได้ตลอดเวลา ทั้งนี้ ขึ้นอยู่กับการเลือกกองทุนของผู้เอาประกันภัยและผลประกอบการของกองทุนรวม
การลงทุนในกองทุนรวมในบางกองทุนอาจมีความเสี่ยงจากอัตราแลกเปลี่ยน ผู้เอาประกันภัยอาจจะได้รับเงินคืนมากกว่าหรือน้อยกว่ามูลค่าเบี้ยประกันภัยที่ถูกจัดสรรเข้ากองทุนเริ่มแรกได้ นอกจากนี้การลงทุนในกองทุนรวมตราสารทุนนั้น มีความเสี่ยงและมีความไม่แน่นอนของผลประโยชน์ที่จะได้รับค่อนข้างสูง และอาจเป็นไปได้ที่ผลประโยชน์ดังกล่าวจะไม่คุ้มกับมูลค่าที่ลงทุนไป ขณะที่กองทุนรวมตลาดเงินและกองทุนตราสารหนี้นั้นมีความเสี่ยงที่ต่ำกว่า แต่ผลประโยชน์ที่จะได้รับก็จะต่ำกว่าเช่นกัน
อัตราผลตอบแทนที่แสดงในเอกสารนี้ เป็นการแสดงเพื่อความเข้าใจเท่านั้น ไม่ได้เป็นการแสดงผลตอบแทนจริงที่ได้รับจากกรมธรรม์ ดังนั้นตัวเลขจริงที่ผู้เอาประกันภัยจะได้รับนั้นจะเปลี่ยนแปลงไปตามสภาวการณ์ทางการตลาด กองทุนรวมที่ผู้เอาประกันภัยเลือก และผลประกอบการของกองทุนรวมดังกล่าว
การที่ผู้เอาประกันภัยจะได้รับความคุ้มครองอย่างคุ้มค่า อาจไม่ได้เกิดจากการชำระเบี้ยประกันภัยหลักเพื่อความคุ้มครองที่สูงที่สุด แต่อาจเกิดจากการเลือกอัตราส่วนที่เหมาะสมระหว่าง การชำระเบี้ยประกันภัยหลักเพื่อความคุ้มครองกับการชำระเบี้ยประกันภัยหลักเพื่อการออม ดังนั้นผู้เอาประกันภัยควรพิจารณาอย่างรอบคอบในอัตราส่วนการชำระเบี้ยประกันภัยของทั้งสองประเภทจากตัวอย่างในการคำนวณหลายๆ แบบ
ผู้ขอเอาประกันภัยควรศึกษารายละเอียดเกี่ยวกับความเสี่ยงจากการลงทุนในกองทุน ค่าธรรมเนียม และค่าใช้จ่ายที่เกี่ยวข้องกับกองทุนที่นอกเหนือจากกรมธรรม์นี้ ได้จากหนังสือชี้ชวนของบริษัทหลักทรัพย์จัดการกองทุน
การนำส่งเบี้ยประกันภัยเป็นหน้าที่ของผู้เอาประกันภัย การที่ตัวแทนประกันชีวิตหรือนายหน้าประกันชีวิตมาเก็บเบี้ยประกันภัยเป็นการให้บริการเท่านั้น